Казахстанки снова смогут подать заявку на участие в специальной ипотечной программе «Ұмай». Прием документов начнется 3 ноября. Для удобства потенциальных заемщиц Отбасы банк расширил каналы обращения: теперь документы принимают не только онлайн и в отделении, но и через консультантов банка.
Разберемся с kn.kz, кому подойдет программа, какие требования предъявляются к участницам и сколько придется платить за квартиру стоимостью 30 млн тенге.
Как взять ипотеку на первичное жильё: Отбасы банк, рыночная ипотека, партнерские программы >>>
На программу выделили еще 20 млрд тенге
По сообщению пресс-службы Отбасы банка, Азиатский банк развития перечислил второй транш финансирования в размере 20 млрд тенге для продолжения реализации программы «Ұмай».
Стоит отметить, что начальный транш по ипотечной программе в размере 9 млрд тенге разошелся за считаные часы. Старт приема заявок объявили утром 31 августа, а к 16:00 доступный фонд был полностью исчерпан, что стало рекордным показателем для рынка. Благодаря этим средствам новоселье уже отметили 420 казахстанок. Еще 230 участниц подбирают подходящие квартиры и готовятся к оформлению займов.
Всего в рамках соглашения Азиатский банк развития направит Отбасы банку 90 млрд тенге на реализацию двух программ — «Ұмай» и «Зеленая ипотека».
Как подать заявку на участие
Прием заявок на втором этапе начнется 3 ноября 2026 года. Потенциальные заемщицы смогут выбрать один из трех способов обращения:
- Онлайн через сервис «Видеообслуживание» или личный кабинет на маркетплейсе Baspana Market. Оператор проконсультирует участницу, ответит на вопросы и примет заявку. Для дистанционного обращения достаточно электронных документов.
- Через консультантов Отбасы банка. Специалиста можно заранее выбрать на официальном сайте банка. При этом важно ознакомиться с перечнем его услуг: консультант должен проводить предварительную оценку платежеспособности и принимать документы на кредитование. В день старта приема заявок обратиться к нему можно будет по видеосвязи или в ближайшем консультационном центре.
- В отделении банка. Этот способ также остается доступным для тех, кто предпочитает подать документы лично.
Таким образом, тем, кто не планирует посещать отделение, доступны два дистанционных варианта обращения.
Какую квартиру можно купить за 20, 30 и 40 миллионов тенге в Алматы, Астане и Караганде >>>
Условия ипотеки «Ұмай» в 2026 году
Как рассказали в Отбасы банке, условия кредитования на втором этапе не меняются.
- Ставка по займу составляет 14,8% годовых.
- Годовая эффективная ставка вознаграждения (ГЭСВ) — от 16,3% до 16,8%.
- Максимальная сумма кредита — 50 млн тенге.
- Срок займа — от 6 месяцев до 25 лет.
При этом среднемесячный чистый доход семьи не должен превышать 1 250 000 тенге. Подтвердить платежеспособность нужно официальными доходами за последние шесть месяцев.
Размер первоначального взноса зависит от города, в котором приобретается недвижимость:
- в Алматы и Астане — от 20%;
- в остальных городах Казахстана — от 15%.
При расчете суммы займа банк учитывает меньшую из двух величин: цену квартиры по договору купли-продажи или ее оценочную стоимость. Если оценщик определит стоимость недвижимости ниже цены продавца, покупательнице придется самостоятельно покрыть не только первоначальный взнос, но и разницу между этими суммами.
По “Ұмай” есть возможность отдельно оформить заем на ремонт жилья, в котором уже проживает заемщик. Максимальная сумма займа на ремонт составляет 15 млн тенге.
Как получить ипотеку в Отбасы банке: новые условия промежуточного займа >>>
Сколько потребуется внести за квартиру стоимостью 30 млн тенге
В Отбасы банке привели пример покупки квартиры, которую продавец оценивает в 30 млн тенге, а оценщик — в 29 млн тенге.
В этом случае размер кредита рассчитывается исходя из оценочной стоимости недвижимости.
|
Показатель |
Алматы и Астана, тг |
Остальные регионы, тг |
|
Цена продавца |
30 млн |
30 млн |
|
Оценочная стоимость |
29 млн |
29 млн |
|
Максимальный заем |
23,2 млн |
24,65 млн |
|
Первоначальный взнос по расчету банка |
5,8 млн |
4,35 млн |
|
Разница между ценой продавца и оценкой |
1 млн |
1 млн |
|
Всего собственных средств для оплаты квартиры |
6,8 млн |
5,35 млн |
Банк указывает первоначальный взнос в размере 5,8 млн тенге для Алматы и Астаны и 4,35 млн тенге для остальных регионов. Эти суммы рассчитаны от оценочной стоимости в 29 млн тенге. Поскольку продавец просит 30 млн тенге, покупательнице дополнительно потребуется покрыть разницу в 1 млн тенге.
Иными словами, для оплаты такой квартиры понадобится 6,8 млн тенге собственных средств в Алматы и Астане или 5,35 млн тенге в других регионах. Эту особенность расчета стоит отдельно уточнить у банка при оформлении займа.
Каким будет ежемесячный платеж: два варианта расчета
Отбасы банк показал, как наличие средств на депозите влияет на размер ежемесячного платежа. В обоих примерах рассматривается квартира стоимостью 30 млн тенге, заем на 24 млн тенге и первоначальный взнос продавцу в размере 6 млн тенге.
Вариант № 1. Без накоплений
Если у заемщицы нет сбережений на депозите в Отбасы банке, расчет выглядит следующим образом:
|
Показатель |
Сумма |
|
Стоимость жилья |
30 000 000 тг |
|
Сумма займа (80%) |
24 000 000 тг |
|
Первоначальный взнос продавцу |
6 000 000 тг |
|
Накопления на депозите |
0 тг |
|
Ставка по займу |
14,8% годовых |
|
Ежемесячный платеж в первые 10 лет |
387 200 тг |
Вариант № 2. С накоплениями
Если на депозите в Отбасы банке уже есть 2,4 млн тенге, ежемесячная выплата будет ниже:
|
Показатель |
Сумма |
|
Стоимость жилья |
30 000 000 тг |
|
Сумма займа (80%) |
24 000 000 тг |
|
Первоначальный взнос продавцу |
6 000 000 тг |
|
Дополнительные накопления на депозите |
2 400 000 тг |
|
Ставка по займу |
14,8% годовых |
|
Ежемесячный платеж в первые 10 лет |
365 600 тг |
При наличии 2,4 млн тенге на депозите ежемесячная нагрузка уменьшается на 21 600 тенге. При этом сумма, которую нужно перечислить продавцу, в обоих случаях остается одинаковой — 6 млн тенге. Сбережения на счете не заменяют первоначальный взнос, а помогают быстрее выполнить условия для перехода на жилищный заем.
Как накопления помогают снизить ставку
По программе «Ұмай» Отбасы банк выдает предварительные займы. Это позволяет получить кредит еще до того, как вкладчица выполнит все требования системы жилищных строительных сбережений.
Ежемесячный платеж по предварительному займу состоит из двух частей: одна идет на погашение начисленного вознаграждения, другая — на пополнение депозита. На остаток средств банк начисляет вознаграждение в размере 2% годовых. Кроме того, предусмотрена государственная премия — 20% от суммы накоплений, не превышающей 200 МРП.
После того как на депозите будет накоплено 50% от суммы займа и будут выполнены остальные требования системы ЖСС, заемщица сможет перейти на жилищный заем со ставкой до 5% годовых (ГЭСВ — от 5,1% до 6,9%). Это позволит уменьшить ежемесячный платеж и общую переплату.
В приведенных банком примерах переход предусмотрен по истечении 10 лет. Фактический размер платежа после него рассчитывается индивидуально, исходя из показателей вклада.
Если часть необходимой суммы уже есть на депозите, накопить оставшиеся средства для перехода на жилищный заем можно быстрее.
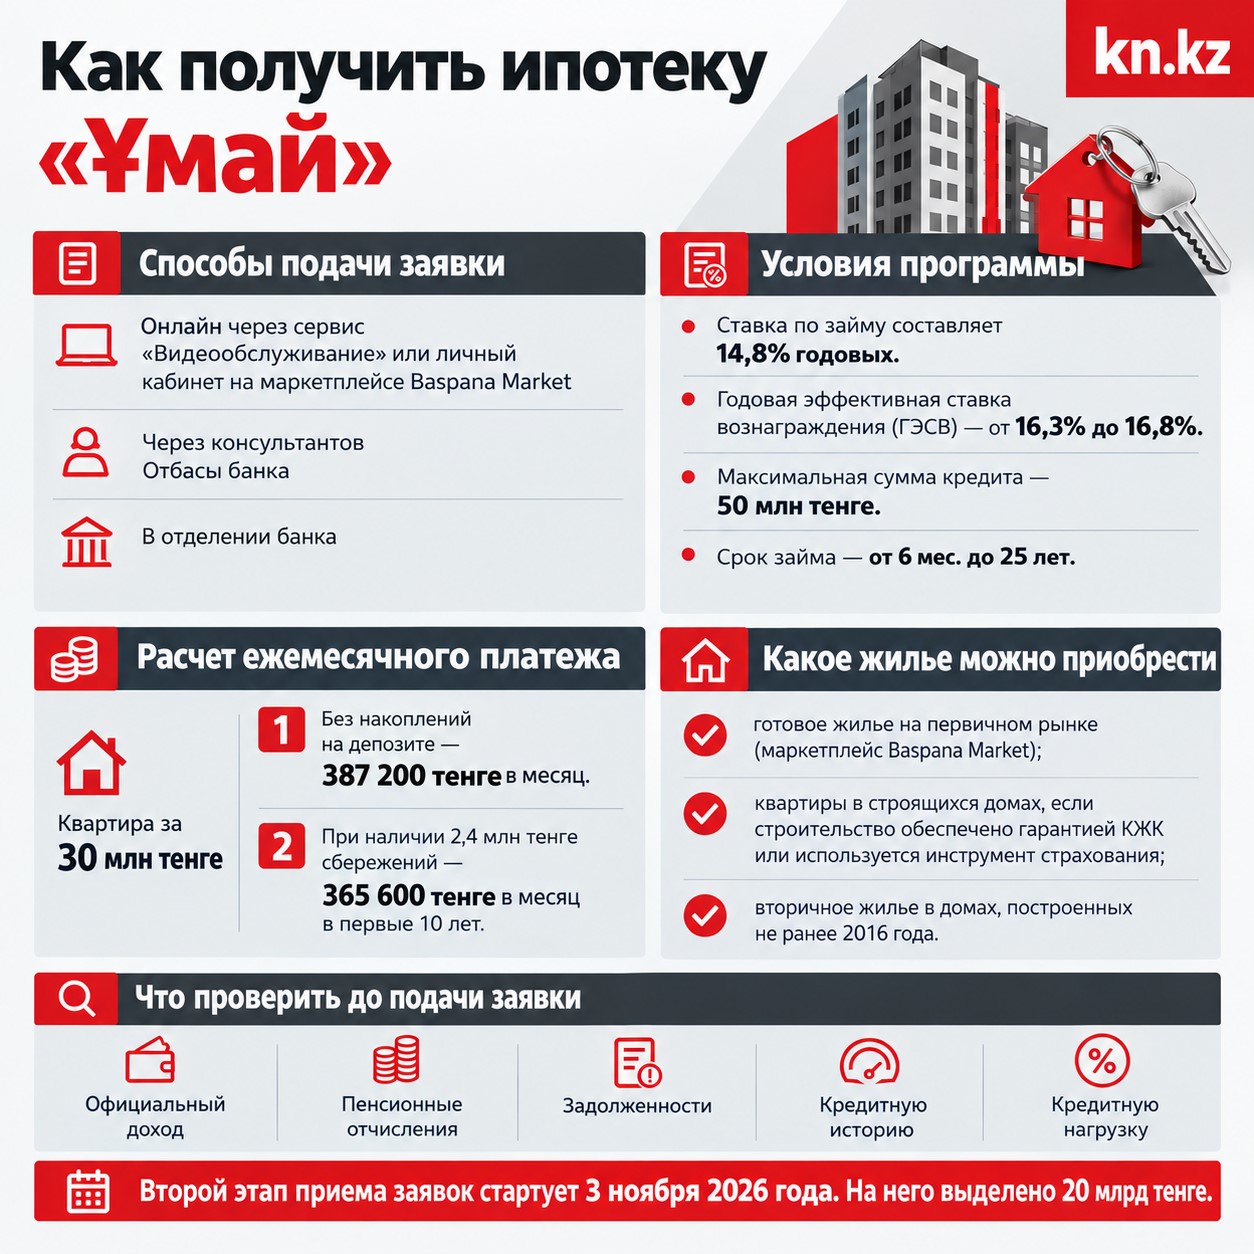
Инфографика: kn.kz, создана с помощью ИИ
Какое жилье можно приобрести
Программа распространяется на несколько категорий недвижимости:
- готовое жилье на первичном рынке;
- квартиры в строящихся домах, если строительство обеспечено гарантией Казахстанской жилищной компании (КЖК) или используется инструмент страхования;
- вторичное жилье в домах, построенных не ранее 2016 года.
Первичную недвижимость можно выбрать и приобрести только через маркетплейс Baspana Market на сайте Отбасы банка.
Купленная квартира оформляется на женщину. Если она состоит в браке, недвижимость будет считаться совместным имуществом супругов. При подаче кредитной заявки замужней участнице потребуется личное присутствие супруга.
Кому подойдет программа «Ұмай»
Как рассказали в банке, наиболее типичный портрет участницы — женщина в возрасте 35-44 лет, состоящая в зарегистрированном браке, воспитывающая одного или двух детей и работающая по найму. Чаще всего жилье приобретается для собственной семьи.
Этот профиль сложился по итогам предыдущего периода реализации программы, когда собственное жилье приобрела 3 661 казахстанка. Он не является обязательным требованием для новых участниц: право на участие определяется условиями банка, а наличие супруга или детей само по себе не влияет на возможность подать заявку.
Подать заявку могут совершеннолетние женщины — гражданки Республики Казахстан в возрасте от 18 до 65 лет (на момент окончания срока кредита). Наличие жилья значение не имеет. По требованию банка, участница программы обязана быть собственницей покупаемой недвижимости и фактически проживать в квартире, которую приобретает по этой ипотеке.
Что проверить до подачи заявки
Отбасы банк рекомендует потенциальным участницам заранее оценить свою финансовую готовность. Перед обращением стоит обратить внимание на несколько моментов:
- Официальный доход. Подготовить подтверждение поступлений за последние шесть месяцев.
- Пенсионные отчисления. Убедиться, что обязательные пенсионные взносы в ЕНПФ перечислялись своевременно. Нарушения сроков могут повлиять на учет дохода при расчете платежеспособности и стать причиной отказа.
- Задолженности. Убедиться в отсутствии долгов и пени по налогам, просрочек по займам и неоплаченных штрафов.
- Кредитную историю. Банк анализирует ее за последние 12 месяцев. Отчет можно самостоятельно получить через кредитное бюро. Действующие просрочки могут стать препятствием для одобрения.
- Кредитную нагрузку. Действующие кредитные лимиты и кредитные карты могут снизить учитываемый доход и повлиять на решение банка или размер займа.
При оценке платежеспособности учитываются не только доходы, но и расходы, а также действующие обязательства заемщицы и других участников кредитования.
Если собственного дохода недостаточно, можно заранее определить не более двух потенциальных созаемщиков. Ими могут стать любые третьи лица — необязательно родственники. Банк советует предварительно получить их устное согласие.
Также стоит заранее определиться с характеристиками приобретаемой недвижимости: количеством комнат, площадью и местоположением. Анализ рыночных цен поможет рассчитать необходимую сумму займа и подготовить деньги на первоначальный взнос.
Кратко
Второй этап приема заявок на женскую ипотеку «Ұмай» стартует 3 ноября 2026 года. На его реализацию выделено дополнительно 20 млрд тенге.
Ставка по программе составляет 14,8% годовых, ГЭСВ — от 16,3% до 16,8%, максимальная сумма займа — 50 млн тенге. Первоначальный взнос — от 20% в Алматы и Астане и от 15% в других городах.
При покупке квартиры стоимостью 30 млн тенге банк приводит два варианта ежемесячных платежей. Без накоплений на депозите он составит 387 200 тенге, а при наличии 2,4 млн тенге сбережений — 365 600 тенге в первые 10 лет.
Подать заявку можно онлайн, через консультанта или в отделении Отбасы банка. Перед обращением стоит убедиться, что подтвержден официальный доход, пенсионные отчисления поступали своевременно, а кредитная история и текущие обязательства не создают препятствий для одобрения займа.
Информационная служба kn.kz