На сегодняшний день покупатели новостроек могут выбирать между государственными ипотечными программами, жилищными займами Отбасы банка, стандартными продуктами банков второго уровня и специальными предложениями застройщиков. Разница между ними существенная: одни варианты доступны только при выполнении специальных требований, другие предусматривают первоначальный взнос от 20%, а в некоторых случаях льготная ставка действует только при покупке квартиры в конкретном жилом комплексе.
Какие ипотечные программы доступны для покупки новостройки в Казахстане? Где можно получить кредит под 7-9% годовых, сколько потребуется на первоначальный взнос и какие банки финансируют покупку строящегося жилья? Разбираемся с kn.kz.
Какие льготные программы доступны для покупки новостройки
Для начала стоит рассмотреть специальные программы, поскольку их условия могут быть выгоднее стандартной банковской ипотеки. При этом низкая ставка сама по себе не гарантирует, что кредит окажется доступен: значение имеют требования к заёмщику, размер накоплений, стоимость жилья и наличие финансирования.
«7-20-25»: ипотека на готовую новостройку
Программа «7-20-25» позволяет приобрести первичное жильё по ставке 7% годовых с первоначальным взносом от 20% и сроком кредита до 25 лет.
|
Параметр |
Условия |
|
Ставка |
7% годовых |
|
ГЭСВ |
В Halyk Bank — 7,24-7,80%; показатель зависит от банка |
|
Первоначальный взнос |
Не менее 20% стоимости жилья |
|
Срок |
До 25 лет (300 месяцев) |
|
Стоимость жилья |
До 30 млн тг в Алматы, Астане, Актау, Атырау и Шымкенте; до 25 млн тг в Караганде; до 20 млн тг в других регионах |
|
Тип жилья |
Первичное жильё, приобретаемое у застройщика; объект должен соответствовать определению первичного жилья по правилам программы |
|
Подтверждение дохода |
Обязательно; в Halyk Bank указан стаж работы не менее 6 месяцев |
|
Основные ограничения |
Гражданство РК; отсутствие жилья в собственности у заёмщика и супруга/супруги в течение последних 18 месяцев; отсутствие непогашенной задолженности по ипотечным жилищным займам; участие — один раз |
Условия и порядок постановки в онлайн-очередь опубликованы на официальном сайте Halyk Bank. Финансирование ограничено лимитом оператора, поэтому наличие программы на сайте не означает, что заявка будет профинансирована сразу.
Программа подходит покупателям первичного жилья, которое соответствует установленному ценовому лимиту. Увеличение первоначального взноса само по себе не отменяет ограничение максимальной стоимости жилья по программе.
Перед покупкой квартиры необходимо уточнить, принимает ли банк заявки и сколько времени может занять ожидание.
«Наурыз»: ипотека с первоначальным взносом от 10% при определённых условиях
Программа «Наурыз» реализуется Отбасы банком. Она предназначена для приобретения жилья при соблюдении требований к заёмщику, депозиту и объекту недвижимости.
|
Параметр |
Условия |
|
Ставка |
7% для предусмотренных программой социально уязвимых категорий, состоящих на учёте нуждающихся в жилье; 9% для остальных участников |
|
ГЭСВ |
По опубликованным условиям: 7,1–9,6% при ставке 7%; 9,4–13% при ставке 9%. Итоговый показатель зависит от условий займа |
|
Первоначальный взнос |
От 20%; от 10% — при покупке первичного жилья с чистовой отделкой |
|
Максимальная сумма займа |
До 36 млн тг в Алматы и Астане; до 30 млн тг в других регионах |
|
Срок |
До 19 лет |
|
Накопления на депозите |
Не менее 2 млн тг на депозите Отбасы банка |
|
Тип жилья |
Первичное жильё; строящийся объект — при соблюдении требований программы к долевому строительству и гарантии/страхованию. Конкретный доступный объект следует проверять на Baspana Market |
|
Дополнительная возможность |
Возможность включить финансирование ремонта первичного жилья — только в пределах и на условиях, предусмотренных действующими правилами банка |
Для участия необходим депозит в Отбасы банке с накоплениями не менее 2 млн тг. Минимальный срок существования депозита по опубликованным условиям не установлен. Перед подачей заявки нужно проверить действующие требования и статус приёма заявок на официальном сайте банка.
Как купить квартиру по ипотеке «Наурыз» >>>
«Отау»: ещё один вариант через Отбасы банк
Программа «Отау» также предусматривает льготное кредитование на установленных условиях. Она может подойти покупателям, которые готовы открыть депозит, подтвердить доход и участвовать в отборе.
|
Параметр |
Условия |
|
Ставка |
7% для соответствующей социально уязвимой категории; 9% для остальных участников |
|
ГЭСВ |
7,1-9,6% или 9,4-13% в зависимости от ставки |
|
Первоначальный взнос |
От 20% |
|
Максимальная сумма займа |
До 36 млн тг в Алматы и Астане; до 30 млн тг в остальных регионах |
|
Срок |
До 19 лет |
|
Минимальные накопления |
Не менее 1 млн тг на депозите Отбасы банка |
|
Тип жилья |
В Алматы, Астане, Шымкенте и областных центрах — первичное жильё; в других населённых пунктах возможность покупки вторичного жилья зависит от условий программы и доступных объектов |
|
Участие |
Отбор по критериям и балльной системе; необходимо проверить, открыт ли новый приём заявок |
Отбор проходит по установленным критериям и балльной системе. Учитываются предусмотренные правилами сведения о заявителе и его депозите; одного первоначального взноса недостаточно. Перед подачей заявки необходимо сверить актуальные критерии на официальной странице программы.
Как и по «Наурыз», важно заранее проверить, проводится ли новый отбор и принимаются ли заявки в момент обращения.
«Ұмай»: женская ипотека — ожидается новый приём заявок
Программа «Ұмай» реализуется Отбасы банком совместно с Азиатским банком развития. Она предназначена для женщин, желающих приобрести собственное жильё, и отличается от многих других льготных продуктов более широким выбором объектов и отсутствием ограничения по наличию другой недвижимости.
|
Параметр |
Условия |
|
Ставка |
14,8% годовых |
|
ГЭСВ |
16,3-16,8% |
|
Максимальная сумма займа |
До 50 млн тг |
|
Первоначальный взнос |
От 20% в Алматы и Астане; от 15% в других городах |
|
Срок |
До 25 лет |
|
Подтверждение дохода |
Официальный доход и пенсионные отчисления за последние 6 месяцев; программа предназначена для работающих женщин |
|
Ограничение по доходу семьи |
Максимальный среднемесячный чистый доход — 1,25 млн тг; для состоящих в браке учитывается совокупный доход семьи |
|
Готовое жильё |
Первичное и вторичное; вторичное жильё — в доме не ранее 2016 года постройки |
|
Строящееся жильё |
Допускается при соблюдении требований к гарантии КЖК или страхованию проекта |
|
Дополнительная возможность |
Отдельный заём на ремонт до 15 млн тг при соблюдении условий программы |
Первичное жильё по программе выбирают на маркетплейсе Баспана маркет. Жильё оформляется на женщину; если она состоит в браке, недвижимость оформляется как совместное имущество супругов. Допускается привлечение созаёмщиков.
Важная особенность «Ұмай» — возможность перейти от предварительного займа к жилищному займу после накопления установленной суммы на депозите. При выполнении условий ставка жилищного займа может снизиться до 5% годовых. Льготная ставка не применяется с первого дня: первоначально действует ставка предварительного займа 14,8%. Размер накоплений и сроки перехода зависят от условий договора и накоплений заёмщицы.
По сообщению Отбасы банка, Азиатский банк развития одобрил второй транш на женскую ипотечную программу «Умай». На нее выделят ещё 20 млрд тенге. Следить за обновлениями следует на сайте банка.
Женская ипотека «Ұмай» возвращается: новые условия в 2026 году >>>
Стандартные жилищные займы Отбасы банка
При покупке квартиры на первичном рынке можно рассмотреть не только специальные ипотечные программы, но и стандартные жилищные займы Отбасы банка. Банк предлагает несколько видов займов — жилищный, промежуточный и предварительный. У каждого свои условия, требования к накоплениям и порядок получения.
|
Вид займа |
Первоначальный взнос / накопления |
Ставка |
Срок и особенности |
|
Жилищный заём |
Накопить не менее 50% договорной суммы на депозите минимум за три года; достичь оценочного показателя не менее 16 |
3,5-5% годовых; ГЭСВ 3,6-6,9% |
От 6 месяцев до 25 лет; сумма до 100 млн тг |
|
Промежуточный заём |
Накопить 50% стоимости жилья; для обычного рыночного продукта учитываются требования к оценочному показателю |
Для стандартного продукта банка ставка может зависеть от продукта и оценочного показателя; по стандартным условиям 8,5% годовых, ГЭСВ 9-9,6% |
От 6 месяцев до 25 лет; по отдельным продуктам и программам условия отличаются |
|
Предварительный заём |
Размер накоплений зависит от конкретной программы; в рамках «Своего дома» — от 20% |
Зависит от программы; для «Своего дома» — 7% годовых, ГЭСВ 7,3-9% |
В рамках «Своего дома» — от 6 месяцев до 8 лет; во время предварительного этапа клиент одновременно выплачивает вознаграждение и копит на депозите |
Как получить ипотеку в Отбасы банке: новые условия промежуточного займа >>>
Другие продукты банка, которые стоит учитывать
- «Свой дом» — собственная программа банка, а не государственная ипотека. Первоначальный взнос зависит от ценового диапазона объекта и может составлять 20-50%. Предусмотрены предварительный, промежуточный и жилищный займы.
- «Жас Отбасы» — продукт для молодых семей. При открытии депозита браку должно быть не более пяти лет; нужно накопить 50% стоимости жилья, срок накопления — минимум год, оценочный показатель — не менее 5. Ставка промежуточного займа — 6% годовых, ГЭСВ 6,3-6,8%; срок — от 6 до 9 лет. После перехода на жилищный заём ставка может снизиться до 5%.
- «Зелёная ипотека» — не универсальная программа для любой новостройки: объект должен соответствовать зелёному строительному стандарту и иметь сертификат. Стандартная ставка — 12,5%, ГЭСВ 13,3–18,1%; первоначальный взнос — 20-50% для большинства заёмщиков. Для отдельных категорий действуют специальные ставки и условия.
Рыночная ипотека банков: ставки и условия
Если покупатель не подходит под требования льготной программы или хочет приобрести квартиру дороже установленного лимита, можно рассмотреть рыночную ипотеку. При этом важно разделять два вида предложений: кредит на готовую новостройку и финансирование квартиры в строящемся доме по договору долевого участия.
Ниже — продукты, условия из официальных страниц банков. Ставки и максимальные суммы относятся к разным продуктам, поэтому их нельзя напрямую сравнивать без учёта первоначального взноса, ГЭСВ, срока и дополнительных требований.
|
Банк и программа |
Ставка |
Первоначальный взнос |
Срок |
Требования к жилью |
Другие условия |
|
Altyn Bank — стандартная ипотека |
21-22,4% годовых; ГЭСВ 23,15-24,93% |
От 20% |
До 20 лет |
Готовое жильё; возможность кредитования конкретного объекта уточняется в банке |
Сумма кредита и условия определяются после оценки платёжеспособности |
|
Halyk Bank — цифровая ипотека |
С комиссией: 20,5-22,5%; без комиссии: 22-24%. ГЭСВ — соответственно 22,78-25% и 24,32-25% |
От 20% |
От 6 месяцев до 20 лет |
Недвижимость, готовая к эксплуатации |
Подача заявки через приложение Halyk. Комиссия за организацию займа — 1% при выборе варианта с комиссией; страхование оформляет банк |
|
Банк ЦентрКредит — «Ипотека» |
20,55-21,85%; ГЭСВ 23,6-24,8% |
От 20% |
До 15 лет |
Первичный и вторичный рынки в рамках требований банка |
Для подтверждённого дохода и первоначального взноса от 20% действуют ограничения по стоимости жилья в зависимости от региона. Предусмотрены комиссии за рассмотрение заявки и организацию займа |
|
Банк ЦентрКредит — JAÑA ипотека |
Временная: 5-16%; фиксированная: 21,4-22,1%. ГЭСВ временной ставки — 6-17,7% |
От 20% при подтверждённом доходе; от 50% при косвенном подтверждении |
До 15 лет |
Первичный и вторичный рынки |
Первоначальный взнос размещается на вкладе «Депозит-гарантия», который служит обеспечением. Временная ставка действует, пока вклад находится в залоге |
|
Банк ЦентрКредит — «Ипотека ДДУ» |
20,55-22,35%; ГЭСВ 23,6-25% |
От 20% |
До 15 лет |
Строящиеся объекты по договорам долевого участия; рассматриваются аккредитованные ЖК |
Предусмотрены ограничения по стоимости жилья в зависимости от региона и условий подтверждения дохода |
|
Freedom Bank — цифровая ипотека на квартиры в новостройках |
Номинальная ставка 22%; ГЭСВ 24,36-24,72% |
От 20% |
От 5 до 20 лет |
Готовые новостройки из списка объектов, доступных в программе |
Заём доступен гражданам РК, получающим зарплату на карту или счёт Freedom Bank, включая предусмотренную программой категорию сотрудников Freedom Holding. Комиссия за рассмотрение заявки — 27 000 тг; оценка квартиры и организация займа бесплатны |
|
ForteBank — «Ипотека Forte» |
1-17,2%; ГЭСВ 1,25-20% |
От 20% |
От 1 года до 15 лет |
Первичное жильё в многоквартирном доме, введённом в эксплуатацию |
Размер ставки определяется условиями продукта. Доступны аннуитетный и дифференцированный способы погашения; обязательное страхование не требуется |
|
ForteBank — ипотека под залог денег |
8-16,5%; ГЭСВ 8,31-17,81% |
От 20% до 70% в виде денежного залога |
От 5 до 15 лет |
Квартира в многоквартирном доме, введённом в эксплуатацию |
Размер ставки зависит от доли денежного залога. Заёмщик подтверждает доход; после полного погашения кредита заложенные деньги возвращаются |
По данным официальных сайтов банков на 22.10.2026 г.
Окончательная ставка, ГЭСВ, сумма и срок определяются банком после рассмотрения заявки. Для продуктов, где предусмотрено кредитование только готового жилья, строящийся объект не следует считать подходящим без отдельного подтверждения банка.
Ипотека от застройщика и совместные предложения банков
Партнёрская ипотека — это кредит банка на специальных условиях для покупки квартиры у определённого застройщика. Низкая ставка может обеспечиваться за счёт субсидирования или других договорённостей между банком и строительной компанией.
Главное преимущество таких предложений — возможность купить квартиру в строящемся доме, в том числе по договору долевого участия, когда стандартная ипотека на готовое жильё не подходит. Но выбор ограничен конкретными жилыми комплексами, а ставка может зависеть от первоначального взноса, срока кредита и других условий.
|
Банк, продукт |
Застройщик |
Ставка |
Основные условия |
|
Altyn Bank — «Оңай», «Тамаша» |
BI Group, BAZIS-A, Sensata Group |
0,1-18,5%; ГЭСВ — 0,1-20,31% |
Первоначальный взнос — от 20%. Срок — до 20 лет, сумма — до 175 млн |
|
Halyk Bank — «Ипотека на покупку строящегося жилья» |
BI-Group, Hayat, Sensata Group, BAZIS |
1,5–18%; ГЭСВ — 1,51–19,55% |
Взнос — от 20%, срок —до 20 лет. Сумма зависит от платежеспособности. Комиссии отсутствуют |
|
Банк ЦентрКредит —«#Ипотека», |
BI Group, K7 Construction, Monolit-Group, Everest Development, а также десятки региональных строительных компаний |
7% – 18,75% (ГЭСВ — 8,3% – 20,9%) |
Взнос — не менее 20%. Срок — до 180 месяцев. Сумма — до 100 млн тенге. Комиссия — 0,5% от суммы займа |
|
«#Ипотека ДДУ» |
1,2% –18,75% (ГЭСВ — 1,2% – 20,9%) |
Взнос — не менее 20%. Срок — до 180 месяцев. Сумма — до 80 млн тг. Цель — долевое участие в жилищном строительстве Комиссия — 0,5% от суммы займа |
|
|
Bank RBK «Ипотека в рамках сотрудничества с застройщиками » |
BAZIS-A, Sensata Group, ULYTAU GROUP, Hayat, SAT-NS и другие |
от 1,6% до 19,8% (ГЭСВ — от 1,61% до 25,00%) |
Взнос — не менее 20%. Срок — до 180 месяцев. Сумма — до 75 млн тг. Цель — на приобретение недвижимого имущества и доли при долевом участии в жилищном строительстве |
|
Freedom Bank «Цифровая ипотека на квартиры в новостройках от партнеров банка» |
BI-Group, Hayat, Sat Group Construction, SAT-NS и другие |
ГЭСВ — от 24,36% до 24,72% |
Первоначальный взнос — от 20%. Срок — до 20 лет, сумма — до 70 млн |
По данным официальных сайтов банков на 22.10.2026 г
Таблица отражает опубликованные условия банковских партнёрских программ, а не гарантию доступности каждой квартиры по минимальной ставке. Список ЖК, сроки действия предложений и условия первоначального взноса необходимо уточнять перед бронированием.
Почему ставка «от 0,1%» не означает, что вся ипотека будет такой
В рекламе партнёрских программ часто указывают минимальную ставку. Однако её доступность может зависеть от значительного первоначального взноса, короткого срока кредитования, конкретного жилого комплекса или иных условий.
Перед подписанием договора нужно выяснить:
- какая ставка будет применяться именно к выбранной квартире;
- действует ли она весь срок кредита или только определённый период;
- каков размер ГЭСВ;
- какой первоначальный взнос требуется и кому он перечисляется;
- есть ли комиссии, расходы на страхование и другие обязательные платежи;
- можно ли купить квартиру по этой программе на текущем этапе строительства;
- что произойдёт с ранее внесёнными деньгами, если банк не одобрит кредит или не согласует объект.
Низкая ставка на начальном этапе может быть привлекательной, но сравнивать нужно полную стоимость кредита. Если предложение предусматривает временную ставку, важно заранее узнать, какой процент будет применяться после окончания льготного периода.
Как рассчитать ежемесячный платёж
Размер платежа зависит от суммы кредита, процентной ставки и срока. Чтобы сравнить варианты, рассмотрим квартиру за 30 млн тенге с первоначальным взносом 20%. Сумма кредита составит 24 млн тенге.
При аннуитетной схеме ориентировочные платежи на срок 20 лет будут следующими:
|
Условная годовая ставка |
Платёж в месяц |
|
7% |
около 186 тыс. тг |
|
9% |
около 216 тыс. тг |
|
18% |
около 370 тыс. тг |
|
22% |
около 445 тыс. тг |
Расчёт не учитывает комиссии, страхование и другие расходы и не является предложением банка. Фактический платёж зависит от условий договора.
Разница между ставками особенно заметна на длинном сроке кредитования. Поэтому важно сравнивать не только размер платежа, но и общую сумму выплат за весь период.
При оценке доступного кредита следует учитывать действующие займы, расходы на семью, аренду до переезда и другие обязательства. Банк может одобрить максимальную сумму, которая окажется слишком большой для комфортного семейного бюджета.
Кто может получить ипотеку
Требования зависят от выбранной программы. Обычно банки оценивают несколько основных факторов.
Подтверждённый доход. Банк проверяет, сможет ли заёмщик регулярно вносить платежи. В зависимости от продукта могут учитываться заработная плата, пенсионные отчисления и другие подтверждённые доходы.
Кредитная история. Просрочки и высокая долговая нагрузка могут повлиять на решение. До подачи заявки полезно проверить кредитную историю и убедиться, что в ней нет ошибок.
Первоначальный взнос. Нужно подтвердить наличие собственных средств в требуемом размере. Для отдельных программ дополнительно проверяются накопления на депозите и соответствие правилам отбора.
Возраст и другие требования. Банки устанавливают собственные возрастные ограничения, требования к стажу работы и документам. Для льготных программ могут действовать дополнительные критерии, связанные с наличием жилья, семейным положением или статусом участника.
Перед подачей заявки стоит уточнить перечень необходимых документов и получить предварительную оценку платёжеспособности. Предварительное одобрение, однако, не гарантирует, что банк согласует выбранную квартиру.
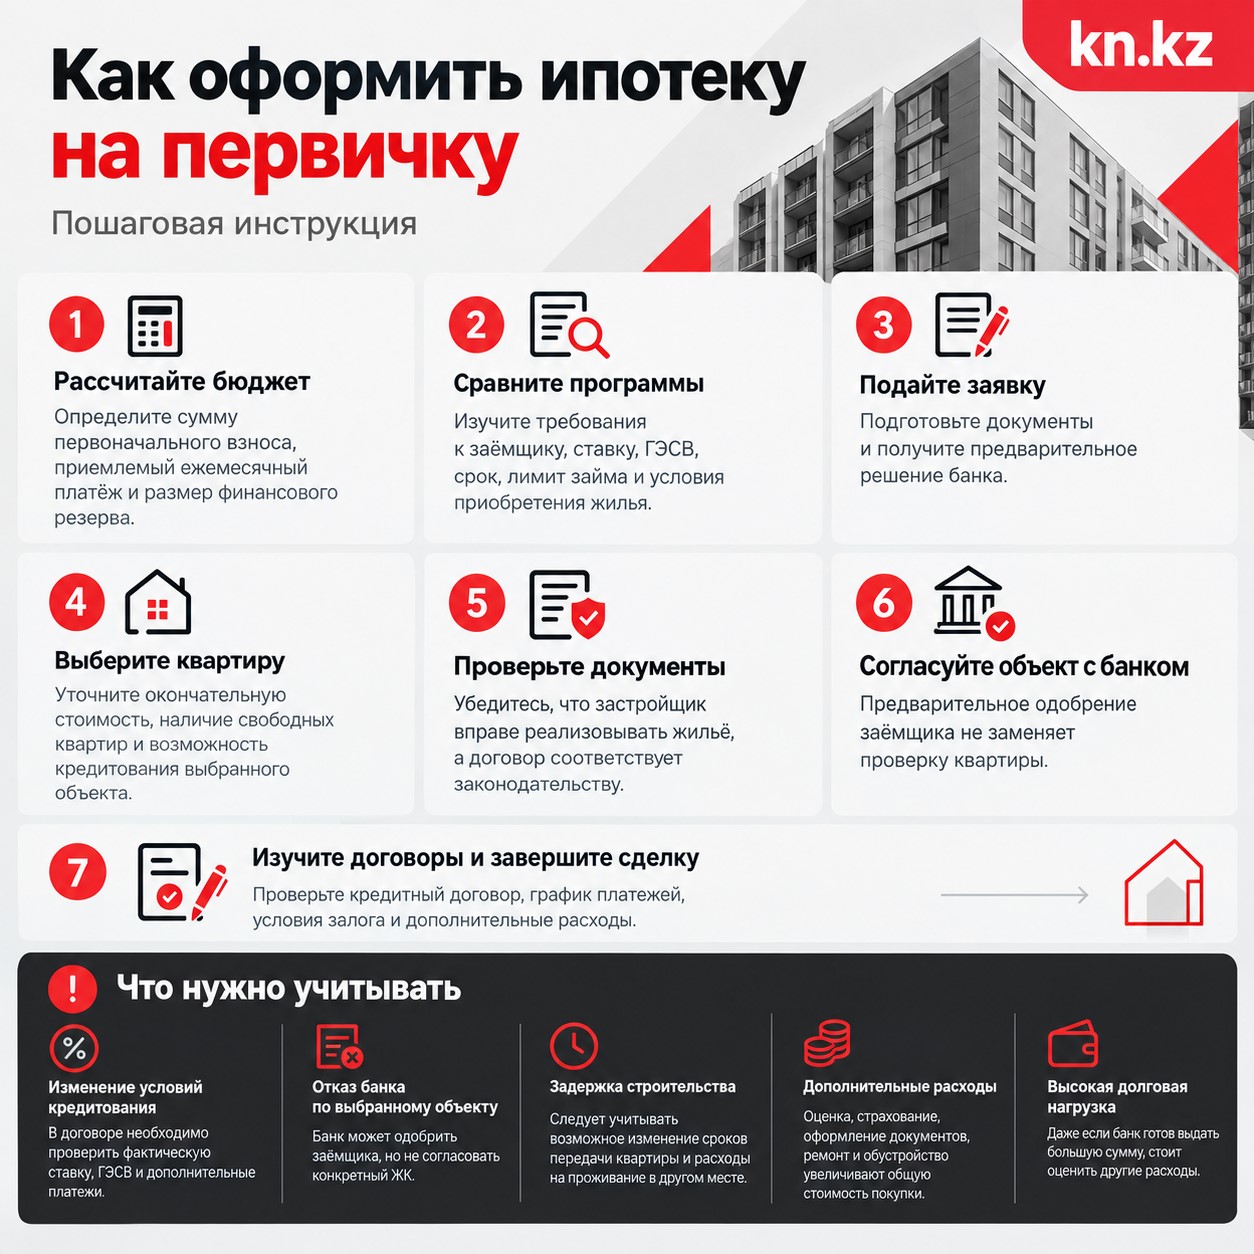
Инфографика: kn.kz, создана с помощью ИИ
Как выбрать новостройку, которую одобрит банк
Перед покупкой нужно выяснить, подходит ли конкретный жилой комплекс под условия ипотечной программы. Не все банки финансируют строящиеся дома, а партнёрские предложения обычно распространяются только на определённые объекты.
Если дом уже введён в эксплуатацию, необходимо проверить документы на квартиру и возможность оформления права собственности и залога.
Если дом строится, важно проверить документы застройщика и законность привлечения денег дольщиков. В Казахстане для этого предусмотрены установленные законодательством механизмы, в том числе гарантия Единого оператора жилищного строительства или другие допустимые способы организации долевого строительства.
Перед внесением крупной суммы следует проверить:
- документы застройщика и право реализовывать квартиры;
- наличие необходимых гарантий или разрешений, если они требуются для проекта;
- соответствие ЖК требованиям банка;
- сроки строительства и передачи квартиры;
- порядок внесения и возврата денег;
- ответственность сторон при нарушении условий договора.
Если покупатель рассчитывает на льготную ипотеку или специальное партнёрское предложение, лучше получить подтверждение банка до оплаты брони или аванса.
Как оформить ипотеку: пошаговая инструкция
1. Рассчитайте бюджет. Определите сумму первоначального взноса, приемлемый ежемесячный платёж и размер финансового резерва.
2. Сравните программы. Изучите требования к заёмщику, ставку, ГЭСВ, срок, лимит займа и условия приобретения жилья.
3. Подайте заявку. Подготовьте документы и получите предварительное решение банка.
4. Выберите квартиру. Уточните окончательную стоимость, наличие свободных квартир и возможность кредитования выбранного объекта.
5. Проверьте документы. Убедитесь, что застройщик вправе реализовывать жильё, а договор соответствует законодательству.
6. Согласуйте объект с банком. Предварительное одобрение заёмщика не заменяет проверку квартиры.
7. Изучите договоры и завершите сделку. Проверьте кредитный договор, график платежей, условия залога и дополнительные расходы. После выполнения необходимых процедур зарегистрируйте права и обременения в установленном порядке.
До внесения денег важно понимать, что произойдёт, если банк откажет в кредитовании объекта или изменятся сроки сделки. Условия возврата аванса должны быть понятны заранее.
Какие риски и расходы нужно учитывать
Изменение условий кредитования. Рекламная ставка может действовать только при выполнении определённых условий. В договоре необходимо проверить фактическую ставку, ГЭСВ и дополнительные платежи.
Отказ банка по выбранному объекту. Банк может одобрить заёмщика, но не согласовать конкретный ЖК. Поэтому до оплаты брони нужно уточнить порядок возврата денег.
Задержка строительства. При покупке строящегося жилья следует учитывать возможное изменение сроков передачи квартиры и расходы на проживание в другом месте.
Дополнительные расходы. Оценка, страхование, оформление документов, ремонт и обустройство увеличивают общую стоимость покупки. Состав обязательных расходов зависит от условий сделки.
Высокая долговая нагрузка. Даже если банк готов выдать большую сумму, стоит оценить, останутся ли у семьи деньги на повседневные расходы и непредвиденные ситуации.
Кратко
- Сначала сравните льготные программы и рыночную ипотеку, а затем выбирайте квартиру.
- «7-20-25» подходит для готовых новостроек, укладывающихся в ценовые лимиты программы.
- «Наурыз» и «Отау» предусматривают требования к участникам и депозитам Отбасы банка.
- «Ұмай» рассчитана на женщин и предусматривает возможность покупки разных типов жилья, но приём заявок зависит от доступности финансирования.
- Партнёрская ипотека может быть выгоднее стандартной, но условия ограничены конкретными ЖК и требованиями банка.
- Сравнивайте ГЭСВ, первоначальный взнос, срок и полную сумму выплат, а не только рекламную ставку.
- До внесения денег проверьте документы застройщика и получите подтверждение, что банк готов кредитовать выбранную квартиру.
Информационная служба kn.kz